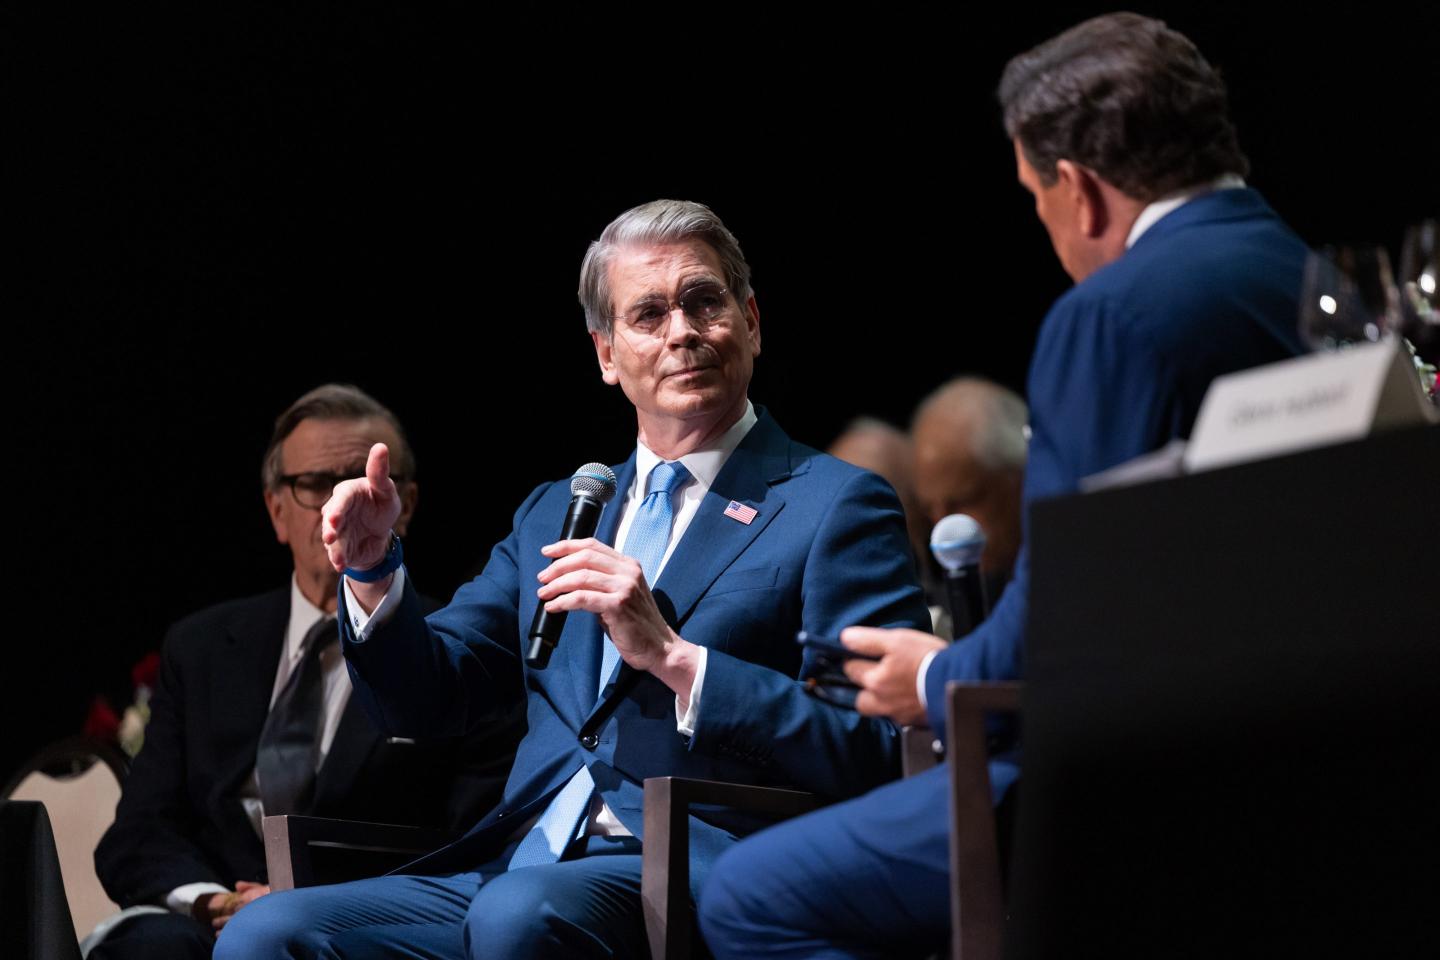
Scott Bessent warnte, dass der Anleihemarkt mehr Regierungen gestürzt habe als Haubitzen, ein Kommentar, der Chair Warsh der Federal Reserve vor dem September-Meeting des Federal Open Market Committee Spielraum geben könnte.
Was ist passiert?
Das Federal Open Market Committee wird sein September-Meeting am Mittwoch abschließen, wobei die meisten Analysten eine Erhöhung des Leitzinses erwarten. Dieser Schritt würde den Wünschen von President Trump zuwiderlaufen, der eine Lockerung der finanziellen Bedingungen gefordert hat. Gleichzeitig signalisiert der Anleihemarkt eine restriktive Haltung und treibt die längerfristigen Renditen nach dem Juni-Meeting nach oben.
Warum ist das wichtig?
Anleiherenditen und der Leitzins der Fed bewegen sich normalerweise gemeinsam. Wenn die Renditen steigen, während die Zinsen unverändert bleiben, signalisieren Investoren Bedenken hinsichtlich der Inflationserwartungen oder der wirtschaftlichen Stabilität, die die Entscheidungsträger noch nicht adressiert haben. Scott Bessent sagte dem Economic Club of New York, dass das Weiße Haus davor zurückschreckt, zu stark gegen den Anleihemarkt vorzugehen, selbst wenn ein unveränderter oder erhöhter Zinssatz politisch unangenehm ist.
Ich bin zuversichtlich, dass der Fed-Vorsitzende … den Weg für sowohl Inflation als auch Wirtschaftswachstum optimieren wird. Der Präsident sagte bei der Amtseinführungszeremonie von Chair Warsh, dass er unabhängig sein würde, dass er tun soll, was er will.
Er fügte hinzu:
Schauen Sie, der Präsident versteht das, er und ich haben ausführlich darüber gesprochen, … der Anleihemarkt hat mehr Regierungen gestürzt als Haubitzen. Deshalb glaube ich, dass er volles Vertrauen in den Fed-Vorsitzenden hat, das Richtige zu tun.
Bessents Bemerkungen unterstreichen den Einfluss des Marktes und sein kürzliches milliardenschweres Rückkaufprogramm für Staatsanleihen, das die Renditen kurzzeitig senkte, um die Liquidität zu verbessern.
Was kommt als Nächstes?
Analysten sagen, dass die Geduld des Anleihemarktes nachlässt. Ryan Sweet, Chefökonom bei Oxford Economics, warnte, dass eine Zentralbank, die am Rande bleibt, während die Inflation hoch bleibt, als Akzeptanz eines höheren Inflationspfades interpretiert werden könnte, was zu höheren langfristigen Zinsen führen würde.
Paul Donovan von UBS wiederholte die Bedenken und bemerkte, dass jede Überraschung von Chair Warsh Glaubwürdigkeitsfragen aufwerfen und eine Risikoprämie in die Anleihepreisgestaltung zwingen könnte, was die Kreditkosten sowohl für den öffentlichen als auch für den privaten Sektor erhöhen würde.
Alle Augen werden auf die Entscheidung der Fed und die anschließende Reaktion des Anleihemarktes gerichtet sein, die den Kurs der US-Geldpolitik für die kommenden Monate bestimmen könnte.