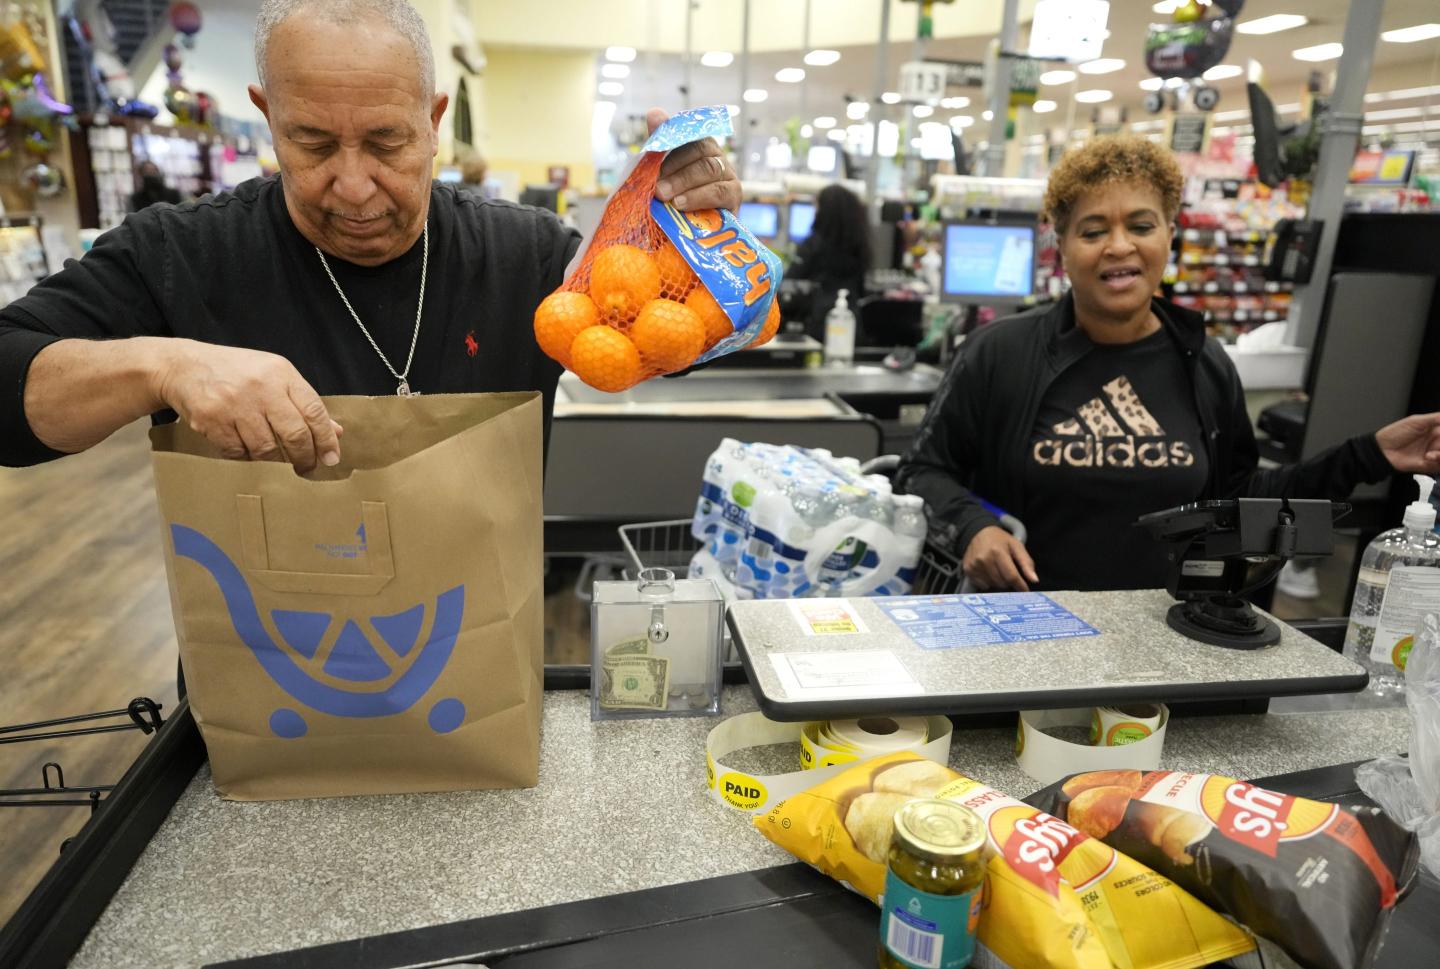
In den Vereinigten Staaten hat etwa jeder dritte Käufer irgendwann einen Buy-Now-Pay-Later (BNPL)-Dienst wie Klarna oder Affirm genutzt, um Grundartikel wie Milch und Eier zu bezahlen. Eine neue akademische Studie legt nahe, dass dieser Trend Lebensmittel für alle teurer machen könnte.
Was die Forschung zeigt
Forscher der Washington University in St. Louis untersuchten, wie BNPL-Finanzierung die Einzelhandelspreise beeinflusst. Das Papier, das im Journal Management Science veröffentlicht werden soll, kombiniert Daten zum Verbraucherverhalten mit einem Modell der Gewinnerwartungen von Händlern. Hauptautor Panos Kouvelis, Professor für Supply Chain, Operations und Technology an der Olin Business School der Universität, erklärte, dass Händler die von BNPL-Anbietern erhobene Händlergebühr häufig an die Verbraucher weitergeben, indem sie die Preisschilder erhöhen.
Warum das für Käufer wichtig ist
Eine aktuelle LendingTree-Umfrage unter mehr als 6.000 Amerikanern ergab, dass 29 % der Befragten angaben, BNPL-Kredite für Lebensmittel zu nutzen, gegenüber 14 % vor zwei Jahren. Die Federal Reserve Bank of Richmond stellt fest, dass die Zahl der Amerikaner, die Dienste wie Klarna, Affirm und Afterpay nutzen, zwischen 2021 und 2025 um 20 % gestiegen ist, obwohl BNPL-Transaktionen immer noch nur etwa ein Prozent aller Kreditkartenkäufe ausmachen.
Da Lebensmittel nur geringe Gewinnspannen haben, kann die zusätzliche Gebühr die Rentabilität der Händler aushöhlen. Kouvelis warnte, dass „Händler, weil sie diese Zahlungsarten akzeptieren, werden die Preise erhöhen, was im Grunde bedeutet, dass wir alle für diese Praktiken bezahlen, die dort existieren." Folglich könnten Käufer, die vollständig bezahlen, diejenigen subventionieren, die ihre Einkäufe finanzieren.
Mögliche weiterreichende Folgen
Die Studie weist zudem Risiken für Händler aus. Wenn Preissteigerungen bestimmte Artikel unrentabel machen, könnten Geschäfte das Sortiment reduzieren oder Produktlinien einstellen, was die Auswahl für Verbraucher einschränkt. Darüber hinaus bleibt die BNPL-Finanzierung weitgehend unreguliert, und viele Anbieter melden Schulden nicht an Auskunfteien. Kouvelis bemerkte, dass einige Nutzer fünf bis zehn gleichzeitige BNPL-Kredite haben, was eine verborgene „Phantomverschuldung" erzeugt.
Während die durchschnittliche BNPL-Schuld bescheiden ist, etwa 135 $, könnte die kumulative Wirkung Haushalte belasten, die bereits mit hohen Gesundheits-, Kinderbetreuungskosten und anhaltender Inflation zu kämpfen haben.
Was als Nächstes passieren könnte
Branchenbeobachter vermuten, dass Regulierungsbehörden die BNPL-Praktiken genauer prüfen könnten, insbesondere bei lebensnotwendigen Gütern. Händler könnten zudem ihre Gebührenstrukturen überdenken oder BNPL-Optionen für Produkte mit niedrigen Margen einschränken. Für Verbraucher unterstreicht die Studie die Bedeutung, kurzfristige Finanzierungen gegen mögliche langfristige Preissteigerungen abzuwägen.